



Navarra
$ 2,805,040.00 MXN
Calle Hacienda San Miguel Colonia Partido Senecu, Roma Sur, Juárez, Chihuahua
 Tipo
 Cuartos
3.00
 Baños
2.50
 MTS 2
184.00 m²
 Precio por m²
15,244.78
 Estacionamientos
1
Descripción
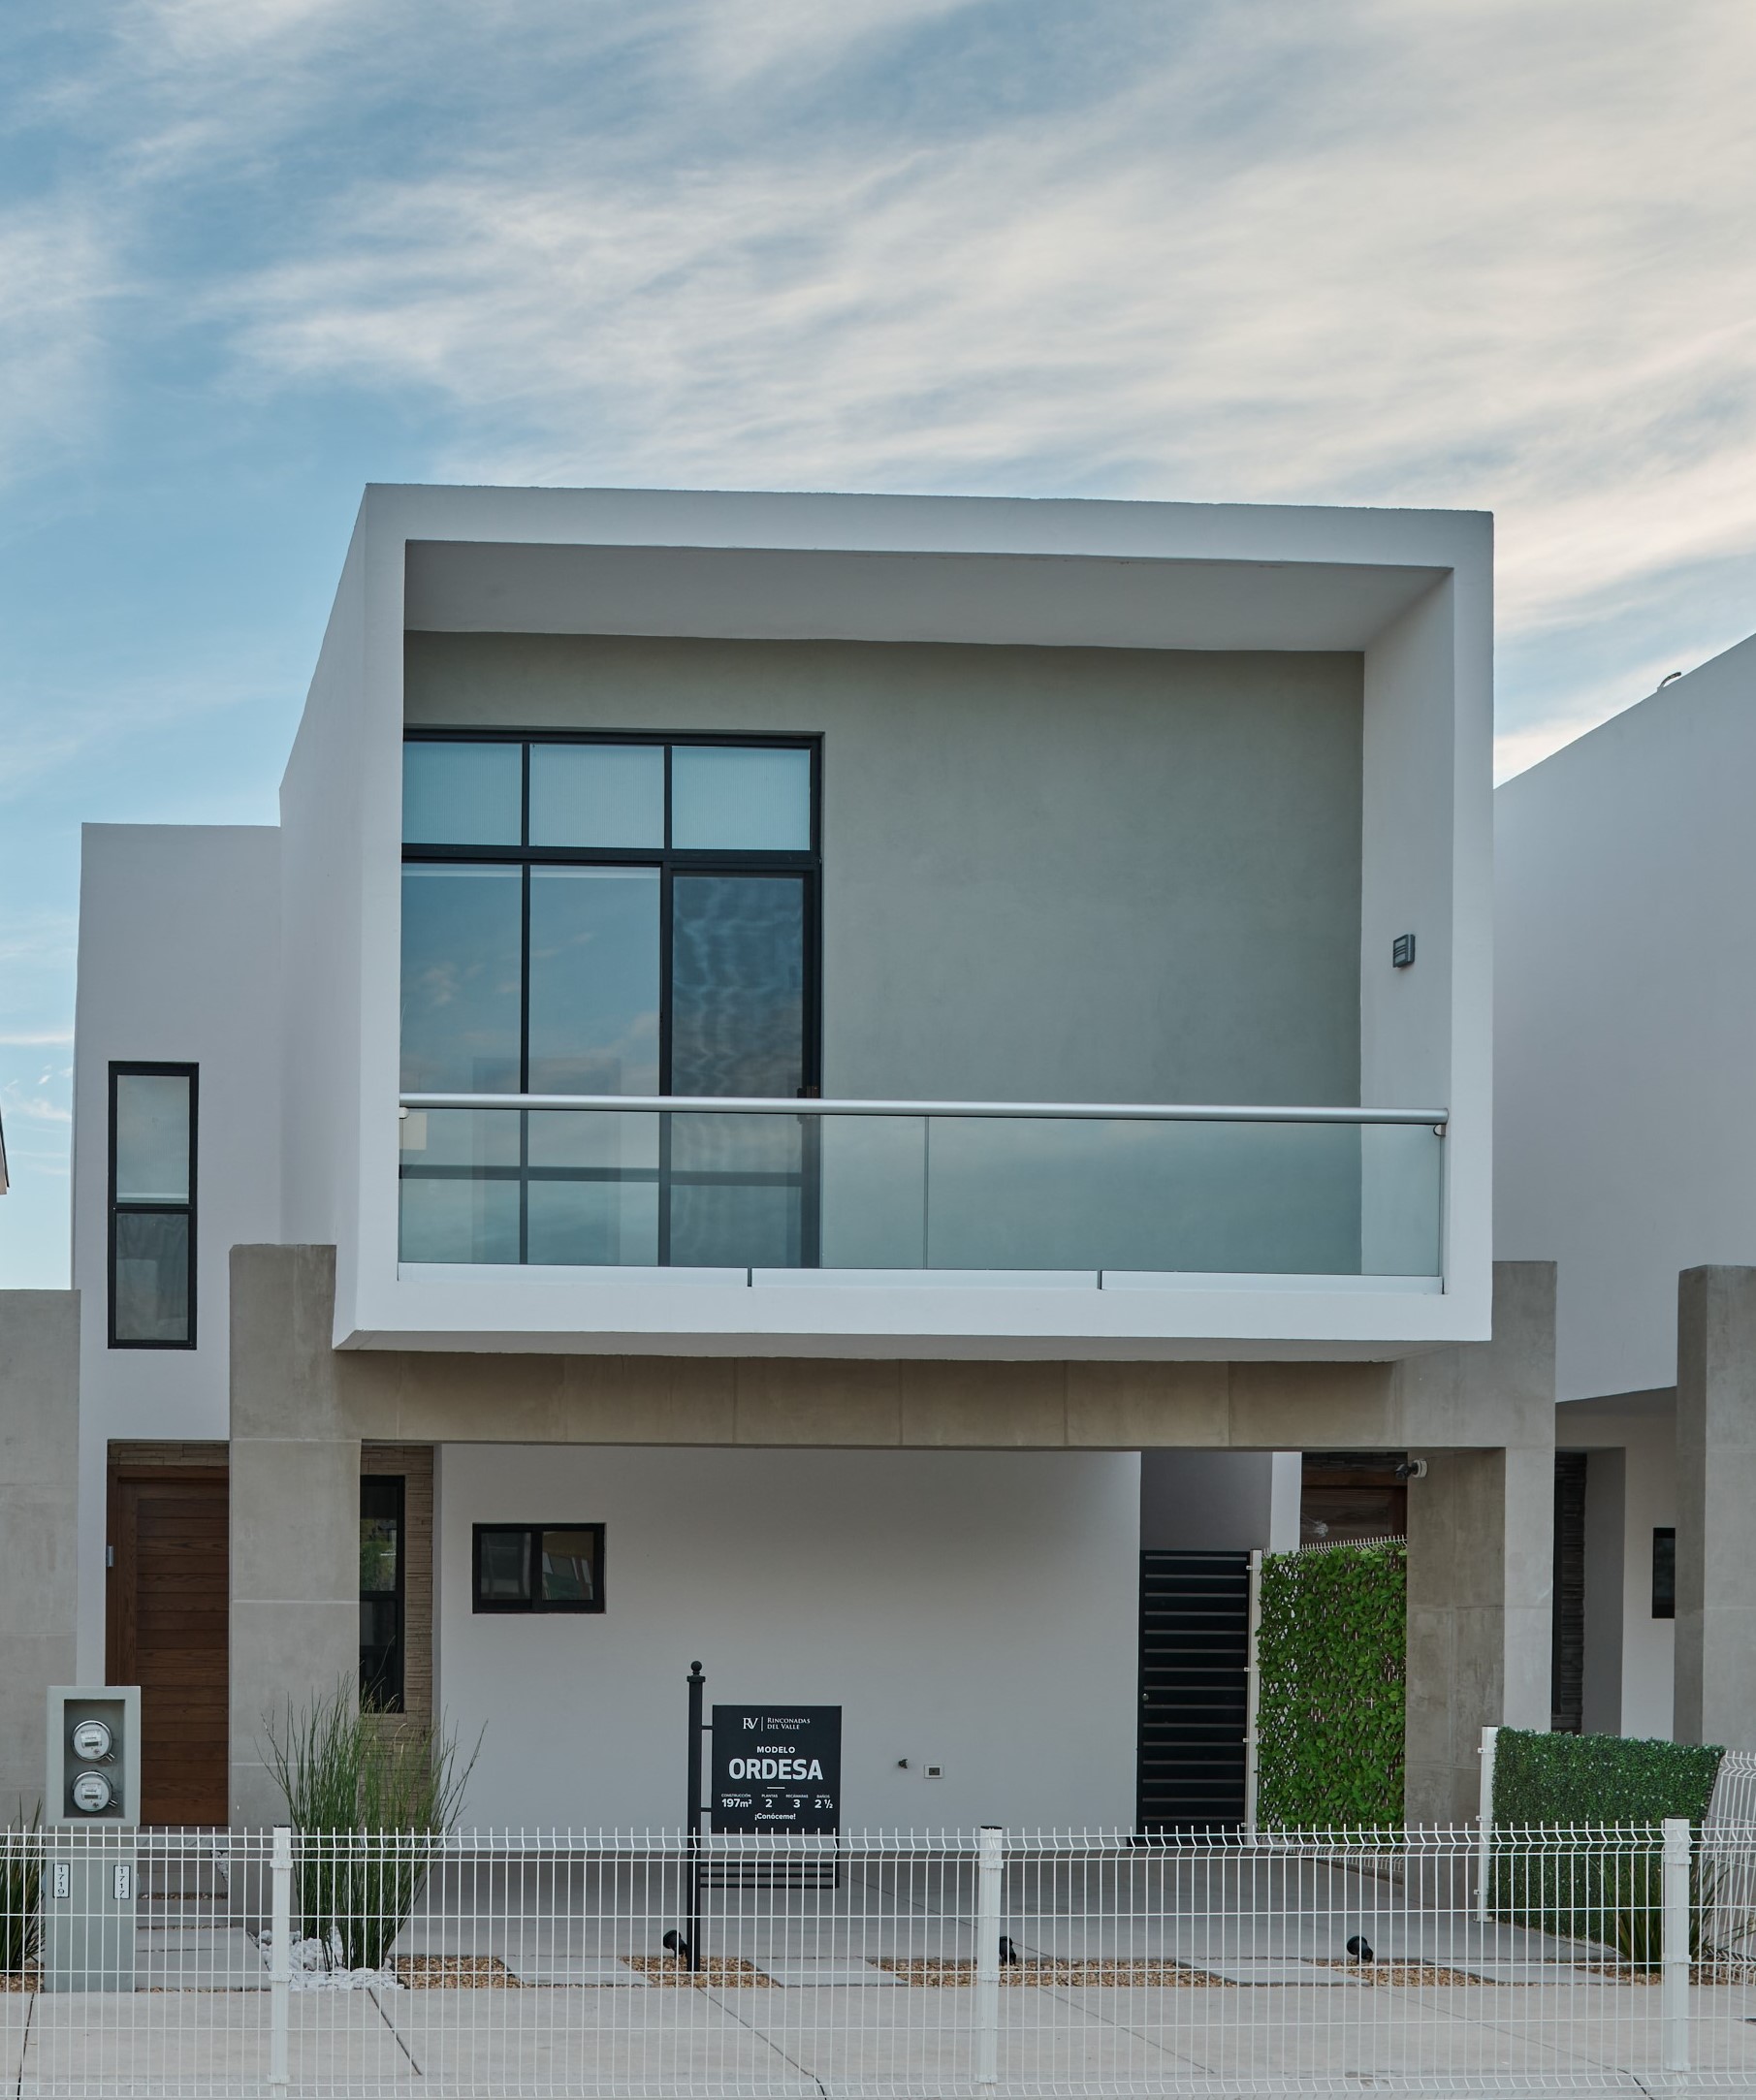
Doble vidrio en ventanas. Zoclo MDF. Huellas de madera en escaleras. Cristal templado en barandal y balcones. Cerámica de 60×60. Duela laminada en recámaras
Datos y características
Ficha técnica
Generales
- Estilo
- Contemporáneo
- Condición
- Nueva
- Año de construcción
- 2019
- Salas
- 1
- Habitaciones en total
- 9
Costos
- En dólares
- ≈ US$151,000
Publicación
- Referencia
- 6
- Última actualización
- 2 de marzo de 2020
Datos que publica el anunciante. Equivalencia de referencia con el tipo de cambio del 14 de noviembre de 2026: $18.56 MXN por dólar.
Recorrido virtual
Planos de esta casa

Caminable Parque 216m · Súper 282m · Restaurante 432m Transporte 0/100
25 estaciones la más cercana a 2,327m Ciclismo 0/100
2 ciclopuntos
Amuebla esta casa

Antonio Centeno
Representante de ventas y bienes raíces
Cd. Juarez Chihuahua,

8888HOME
Calle Ignacio Mariscal
Contacta a nuestros agentes
Aprovecha tasas competitivas y plazos flexibles. Calcula tu pago y elige la mejor opción
Convierte tu renta en patrimonio con una hipoteca diseñada para tu bolsillo. Accede a tasas preferenciales, plazos flexibles y una proyección real de tu mensualidad para que tomes decisiones con total seguridad.
Calculadora de hipotecaMortgage calculator
Para Calle Hacienda San Miguel Colonia Partido Senecu, Roma Sur, Juárez, Chihuahua. Casa de 184 m².For Calle Hacienda San Miguel Colonia Partido Senecu, Roma Sur, Juárez, Chihuahua. Home, 184 m² (1,981 sq ft).
Qué es cada créditoWhat each loan is
Hipoteca bancariaBank mortgage
Un banco te presta la mayor parte del valor y pagas una mensualidad fija.A bank lends most of the value and you pay a fixed monthly amount.
- Para quiénWho it is for
- Ingresos comprobables y buen historial en Buró de CréditoProvable income and a good credit bureau record
- CondicionesTerms
- Tasa fija desde 8.8%, plazo de hasta 20 añosFixed rate from 8.8%, up to 20 years
- TopeCap
- Hasta 80% o 90% del valor del avalúoUp to 80% or 90% of the appraised value
CofinavitCofinavit
Infonavit presta una parte y un banco el resto. Las aportaciones de tu patrón siguen abonando a la parte de Infonavit.Infonavit lends one part and a bank the rest. Your employer's contributions keep paying down the Infonavit part.
- Para quiénWho it is for
- Trabajadores que cotizan al IMSS y cuya casa cuesta más de lo que presta InfonavitEmployees registered with IMSS whose home costs more than Infonavit lends
- CondicionesTerms
- Infonavit a 10.45% más la tasa de tu bancoInfonavit at 10.45% plus your bank's rate
- TopeCap
- Infonavit hasta $1,159,022.80; el banco define el restoInfonavit up to $1,159,022.80; the bank sets the rest
Apoyo InfonavitApoyo Infonavit
Todo el crédito es del banco. Tu Subcuenta de Vivienda queda como garantía de pago y las aportaciones de tu patrón se abonan a capital, así terminas antes.The whole loan comes from the bank. Your housing sub-account stays as a payment guarantee and your employer's contributions go to principal, so you finish sooner.
- Para quiénWho it is for
- Quien cotiza al IMSS y prefiere las condiciones de un banco. No pide puntuación InfonavitIMSS employees who prefer bank terms. No Infonavit score required
- CondicionesTerms
- La tasa y el plazo de tu bancoYour bank's rate and term
- TopeCap
- El que apruebe el bancoWhatever the bank approves
Infonavit tradicionalInfonavit (traditional)
Crédito directo del Instituto, con tasa fija durante toda la vida del crédito.A loan straight from the government housing fund for private-sector employees, at a rate fixed for life.
- Para quiénWho it is for
- Trabajadores que cotizan al IMSS, de cualquier nivel salarialEmployees registered with IMSS, at any salary level
- CondicionesTerms
- Tasa fija de 3.69% a 10.45% según salario, de 1 a 30 añosFixed rate of 3.69% to 10.45% by salary, 1 to 30 years
- TopeCap
- Hasta $2,935,002.35 según capacidad de pagoUp to $2,935,002.35 depending on ability to pay
Unamos CréditosUnamos Créditos
Dos personas suman sus créditos Infonavit y compran en copropiedad. No necesitan estar casadas: puede ser un familiar, una amistad o tu pareja.Two people combine their Infonavit loans and buy as co-owners. They need not be married: a relative, a friend or a partner works.
- Para quiénWho it is for
- Dos personas que cotizan al IMSSTwo people registered with IMSS
- CondicionesTerms
- Tasa de cada quien según su salarioEach person's rate by salary
- TopeCap
- La suma de lo que precalifique cada personaThe sum of what each person pre-qualifies for
FovisssteFovissste
El crédito de vivienda para trabajadores del Estado que cotizan al ISSSTE. Para montos mayores se combina con un banco.The housing loan for government employees registered with ISSSTE. For larger amounts it is combined with a bank.
- Para quiénWho it is for
- Trabajadores del Estado con antigüedad en el ISSSTEGovernment employees with seniority at ISSSTE
- CondicionesTerms
- Hasta 30 años, con descuento por nóminaUp to 30 years, deducted from payroll
- TopeCap
- Hasta $1,405,090 más tu Subcuenta de ViviendaUp to $1,405,090 plus your housing sub-account
Los topes y tasas de Infonavit y Fovissste son los publicados para 2026 y cambian cada año. El monto real que te prestan depende de tu salario, edad y ahorro: confírmalo en tu precalificación antes de hacer una oferta.Infonavit and Fovissste caps and rates are those published for 2026 and change every year. The amount you actually get depends on your salary, age and savings: confirm it in your pre-qualification before making an offer.
Cómo funciona una hipoteca en MéxicoHow a mortgage works in Mexico
El banco presta sobre el avalúoBanks lend on the appraisal
El crédito se calcula sobre el valor que da el avalúo, no sobre el precio de venta. Si el avalúo sale más bajo que el precio, la diferencia la pones tú.The loan is based on the appraised value, not the sale price. If the appraisal comes in below the price, you cover the difference.
Tasa y CAT no son lo mismoRate and CAT are different
La tasa solo mide intereses. El CAT agrega seguros de vida y daños, comisiones y otros cargos. Compara siempre CAT contra CAT.The rate only measures interest. CAT adds life and property insurance, fees and other charges, much like APR. Always compare CAT with CAT.
Cuánto de tu ingresoHow much of your income
Infonavit y Fovissste descuentan de tu nómina hasta cerca de 30% de tu salario. Los bancos aplican su propio límite de endeudamiento. Esta calculadora sugiere que la mensualidad no pase de 30% de tu ingreso.Infonavit and Fovissste deduct up to about 30% of salary from payroll. Banks apply their own debt limits. This calculator suggests keeping the payment under 30% of income.
Precalificación InfonavitInfonavit pre-qualification
Infonavit cambió su sistema de puntos en 2025. En Mi Cuenta Infonavit ves si ya cumples, cuánto te prestan y qué tasa te toca. Hazlo antes de ofertar.Infonavit changed its points system in 2025. Mi Cuenta Infonavit shows whether you qualify, how much you can borrow and your rate. Check before making an offer.
Pagos anticipadosPrepayments
Cada peso extra baja tu capital. Puedes elegir entre terminar antes o reducir la mensualidad, y los bancos no cobran penalización.Every extra peso lowers your principal. You can choose to finish sooner or lower the payment, and banks charge no penalty.
Deducción de impuestosTax deduction
Los intereses reales de la hipoteca de tu casa habitación se deducen en tu declaración anual si el crédito no pasa de 750 mil UDIS y dentro del tope general de deducciones personales.Real interest on the mortgage for your primary home is deductible in the annual Mexican tax return if the loan is under 750,000 UDIS and within the general cap on personal deductions.
Comprar en preventaBuying pre-construction
El crédito se entrega al escriturar. Los pagos durante la obra salen de tus recursos, así que confirma la fecha de entrega antes de firmar.The loan is funded at deed signing. Payments during construction come from your own money, so confirm the delivery date before signing.
Comprar desde Estados UnidosBuying from the United States
En la zona restringida (a menos de 100 km de las fronteras o 50 km de las costas) una persona extranjera compra a través de un fideicomiso bancario; fuera de ella puede escriturar a su nombre. Tu notaría te dice cuál aplica a esta propiedad. Infonavit no aplica, y los bancos mexicanos suelen pedir residencia legal e ingresos comprobables.In the restricted zone (within 100 km of the borders or 50 km of the coasts) a foreigner buys through a bank trust (fideicomiso); outside it, they can hold title directly. Your notary tells you which applies to this property. Infonavit does not apply, and Mexican banks usually ask for legal residency and provable income.
- PrecalifícatePre-qualifyCon tu banco, Infonavit o Fovissste, para saber cuánto te prestan.With your bank, Infonavit or Fovissste, to learn how much you can borrow.
- Oferta y apartadoOffer and depositAcuerdas precio y condiciones con el vendedor.You agree on price and terms with the seller.
- AvalúoAppraisalUn perito define el valor sobre el que se presta.An appraiser sets the value the loan is based on.
- AprobaciónApprovalLa institución revisa tu expediente y el inmueble.The lender reviews your file and the property.
- Firma ante notarioSigning with the notaryPagas enganche y gastos, y se entrega el crédito.You pay the down payment and costs, and the loan is funded.
Llénala en línea y sube tus documentos; un asesor te acompaña.
Acerca del estado
Chihuahua

Acerca de la ciudad
Ciudad Juárez
La infraestructura turística del destino está preparada para recibir a sus visitantes, tanto para aquellos que viajan por placer como para los viajeros de negocios, incluso para los que realizan turismo médico, todos…

Acerca del vecindario
Puerta de Hierro Etapa II
Puerta de Hierro Etapa II es una zona de Chihuahua. Aquí hay 7 casas publicadas, de 1 a 3 recámaras.
¿Te interesa esta propiedad?
Déjanos tus datos y uno de nuestros especialistas se pondrá en contacto contigo a la brevedad.
Contáctanos
Recibimos tus datos
Un especialista te contactará pronto. Si prefieres, sigue la conversación por WhatsApp.
Continuar en WhatsApp
Detalles del pedido
Total de productos: $ 11,111.00
Descuento: $ 0.00 MXM
Sub total: $ 11,111.00
No hay artículos en su carrito.
Total de productos $ 0.00
Descuento $ 0.00
Subtotal: $ 0.00
Vistas en 8888 HOME
- 2,466,009
- Vistas totales
- 1,592,649
- Muebles
- 873,360
- Inmuebles